
一份被市场称为“连续三个季度经调整盈利”的财报,发布后股价反而大跌,这听起来像是一个典型的“利好出尽”故事。但细看这份成绩单,你会发现,市场这次的反应,跟“利好”本身的成色直接相关——它并不是在无视一个满分成绩单,而是在纠正一个过高的预期。
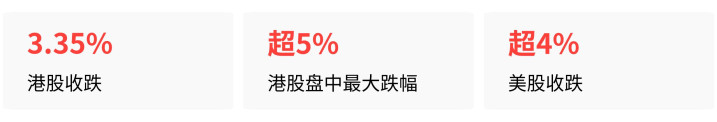
9月1日,蔚来发布2026年第二季度财报,随后在9月2日,港股收跌3.35%,盘中一度跌超5%;美股也收跌超4%。核心问题不在于蔚来没有盈利,而在于市场原本以为它已经跑起来了,结果发现它还在蹒跚学步,并且接下来一个季度也跑不快。
关键数据落空,市场预期被当头棒喝资本市场交易的是预期,而非过去。蔚来二季报的核心问题是,多个关键数据不仅没有超越,反而大幅低于市场的一致预期。
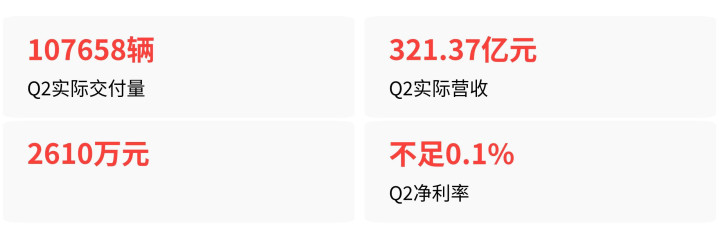
首先是交付和营收,连公司自己此前给出的指引都没达成。蔚来Q2实际交付107658辆车,营收321.37亿元,双双低于此前11万-11.5万辆和327.77亿元的指引下限。这就像考试前说自己能考90分,结果只考了85分,即使相比上次的60分进步巨大,市场也会感到失望。
更致命的是盈利能力的预期差。以德银为代表的头部券商,此前预估蔚来Q2经调整净利润能达到1.8亿元,但实际披露的仅为2610万元,只有预期值的14.5%。
在一个321.37亿元的营收盘子里,最终落到经调整口径的净利润只有两千多万,净利率不足0.1%,这点微薄的利润远不足以让市场相信“稳定盈利”已经到来。
三层隐忧,从增长失速到盈利质量存疑这份财报还暴露了三个更深层的问题,直接动摇了市场对蔚来高增长的定价逻辑。 第一层,增长动能骤然放缓。 蔚来给出的三季度交付指引为10.8万-11.1万辆,营收指引为332.9亿-340.5亿元。这个数字意味着,环比二季度几乎零增长。对于一家被寄予厚望的高成长公司,从69%的同比增长骤降到近乎停滞,这直接触发了估值的重新定价。
增长一旦“卡顿”,市场便会从“看未来”切换到“看当下”。 第二层,子品牌乐道陷入困境。 作为蔚来走量、摊薄成本的关键品牌,乐道的交付量已连续3个月环比下滑,从5月的12029辆一路降至8月的8810辆。
李斌在财报会上将问题归因于“品牌知名度不够”,但无论原因是什么,乐道迟迟无法放量,意味着蔚来通过规模效应实现盈利的路径出现了波折。 第三层,成本压力在山顶,毛利率空间被锁死。 蔚来CFO曲玉在电话会上透露,二季度单车成本较去年底已上涨约1.4万元,下半年预计还要再增加2000-3000元。
在成本持续攀升的背景下,虽然整车毛利率维持在18.5%,但环比Q1的18.8%已出现微降,市场担忧后续毛利扩张的难度会越来越大。
市场为什么不再为“盈利”买账了?最关键的原因,是市场对蔚来的估值逻辑已经变了。
2026年3月,蔚来首次实现单季度GAAP盈利时,股价曾单日暴涨15%以上。那一刻起,资本市场对蔚来的叙事,正式从“何时能减亏”切换到了“盈利能跑多快”。一旦切换到这个新标准,市场就不会再容忍“盈利原地踏步”甚至“退步”。
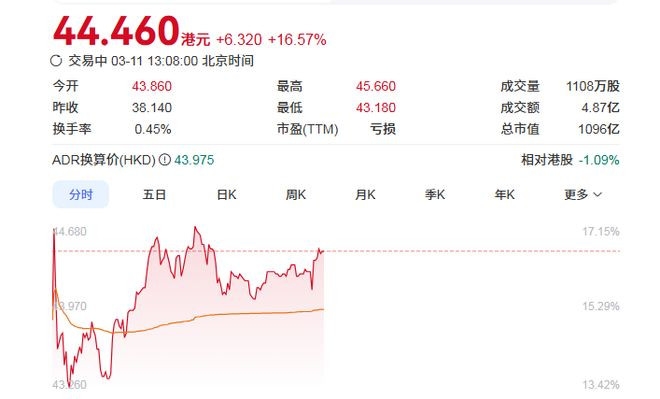
蔚来港股交易界面显示当日股价大幅上涨
而这次Q2财报,用新标准来看,恰恰就是一份不及格的答卷。经调整净利润环比Q1的4350万元下滑了40%,GAAP口径下净亏损5.28亿元,环比亏损还在扩大。当市场已经开始用“盈利增速”来要求你时,你交出的却是一份“盈利收窄”的成绩单,股价下跌就成了必然。
更深一层看,市场对蔚来盈利的利好,存在长期且反复的“提前透支”现象。从2026年2月蔚来发布2025年Q4盈利预告开始,每一次财报发布前,都有资金提前埋伏,而在利好正式落地后,资金便快速兑现离场。
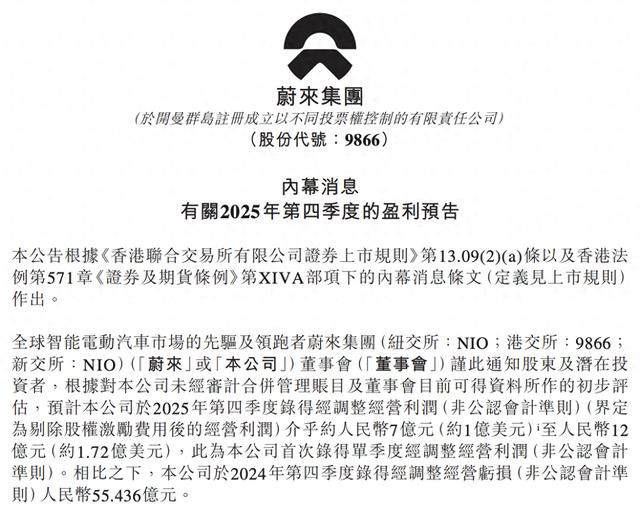
蔚来集团2025年第四季度盈利预告公告截图
甚至2026年Q1财报发布后,也曾出现过次日港股收跌0.42%的类似行情。这次的下跌,不过是这一规律的重演和放大。
市场规则很简单:当你不再是一家“亏损公司”,你就失去了讲故事的耐心,剩下的只有冰冷的数字拷问。而这份财报里的数字,显然没能通过这场拷问。蔚来想要真正赢得资本市场的信任,需要证明的不是“能盈利”,而是“能持续且加速地盈利”。
铁牛配资提示:文章来自网络,不代表本站观点。