
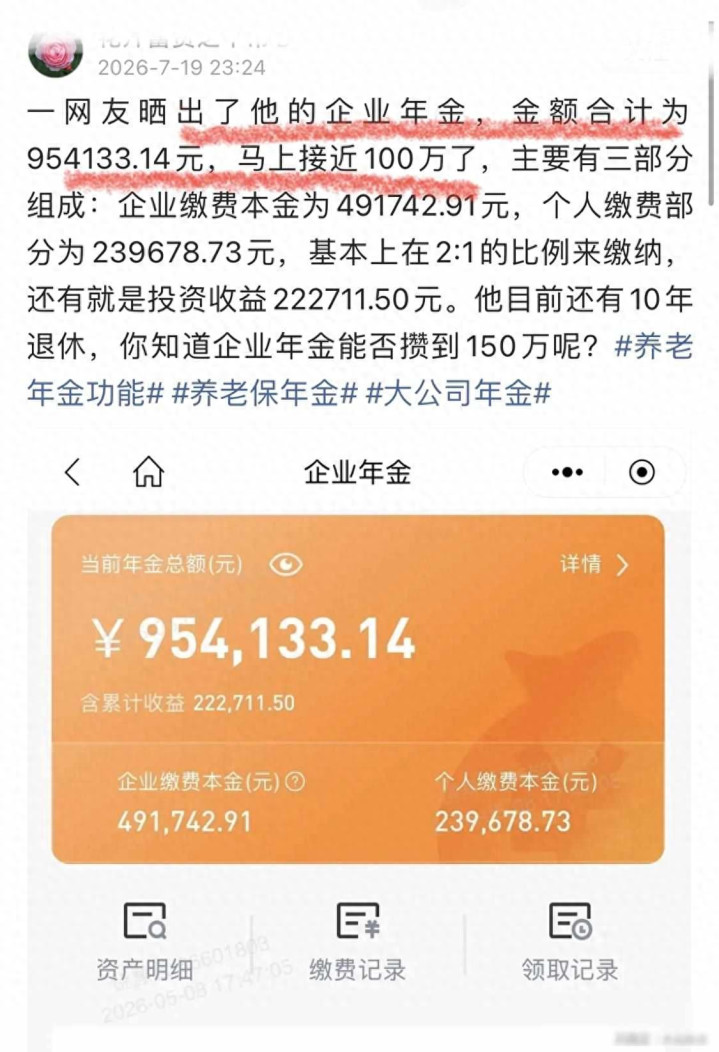
有人晒出企业年金账户的明细,公司部分缴了将近49万,个人部分缴了24万,投资还赚到22万,公司和个人的缴费比例差不多是二比一,这笔钱一直没动过,全部存在账户里,预计十年后能累积到150万左右,按照现在每年投入7万本金和大约4%的投资收益来算,确实有可能达到这个数字,但前提是工作单位没有变动、缴费没有中断、市场也没有大跌——这几点条件其实都很难完全保证。
很多人羡慕这个账户,其实没必要,这个账户不是靠个人能力强,而是单位愿意出钱,只有国企、央企和大公司才有条件办,普通中小企业连五险一金都常常交不齐,更没能力搞年金,数据显示,2026年全国个人养老金参保人数有8000多万,企业年金参保的不到3000万,而且集中在银行、电力和通信这些传统行业,民企的覆盖率还不到8%。
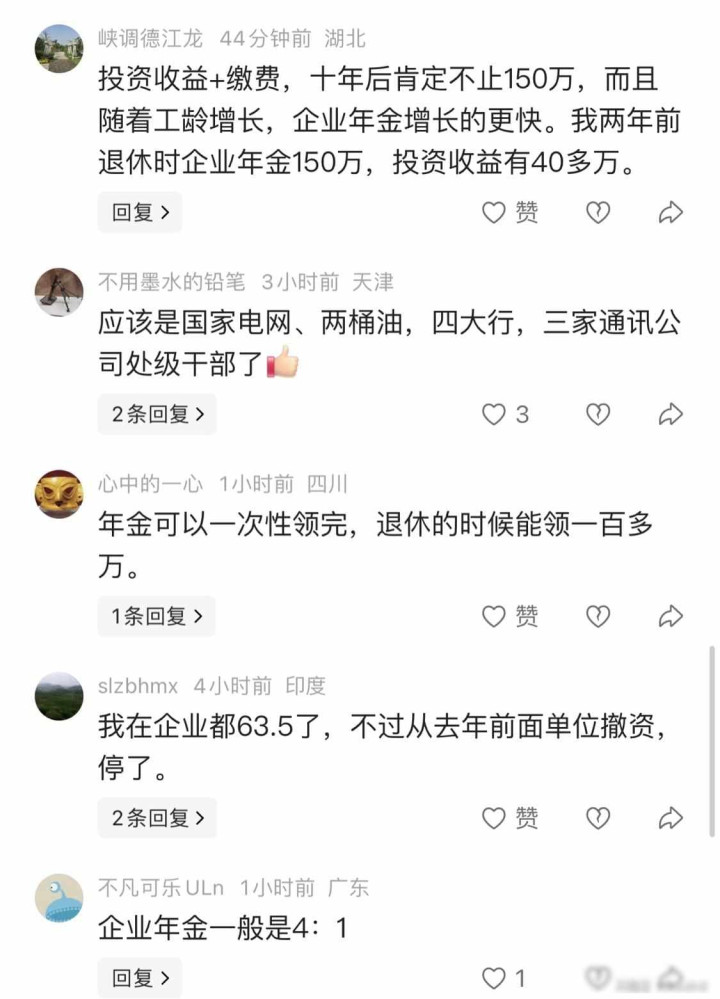
评论区有人提到公司年金按工资比例缴纳,企业承担一部分,个人也出一部分,还额外发放激励,这明显是互联网大厂的做法,但这种模式在小公司根本行不通,不是因为老板抠门,而是因为业务本身不稳定,今天招十个人明天可能裁掉五个,谁敢保证十年后还在交钱,年金本质上不是福利,而是一个组织有没有长远打算的试金石。
城乡居民的基础养老金每月还不到两百块,一线城市的养老院一个月就要六千多,社保替代率现在只有45%左右,意味着退休金不到在职时工资的一半,如果没有额外的积蓄,只靠社保很难维持体面的老年生活,企业年金听起来像是中产阶级的标配,实际上它正在变成有稳定工作保障的人和独自打拼的人之间的分界线。
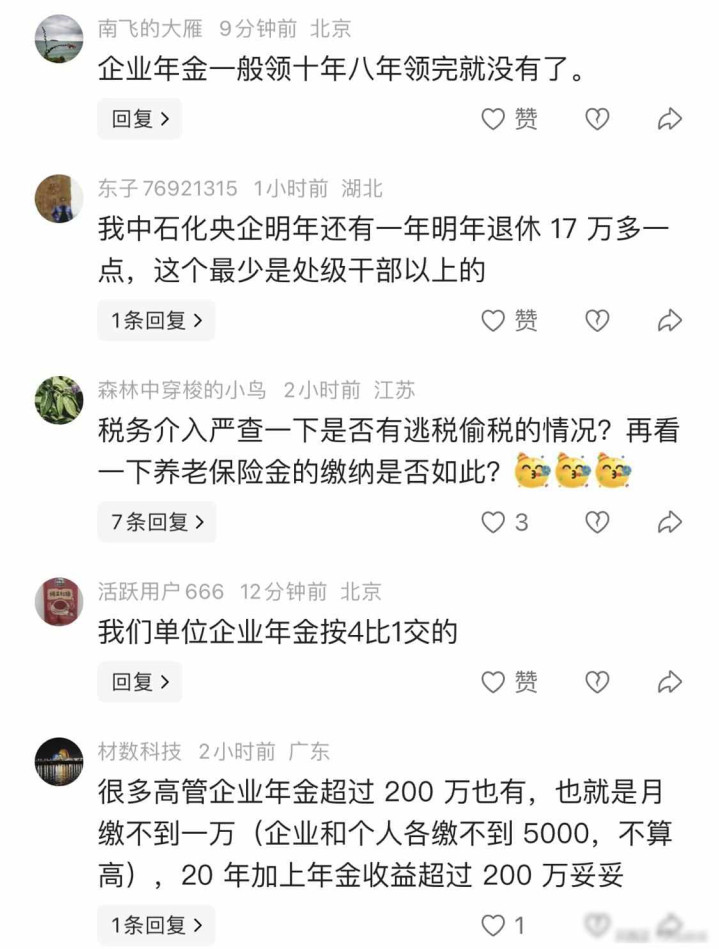
我翻过几个真实案例,有人跳槽三次,年金账户就断了两次,有人因为单位效益下滑,去年直接停缴,还有人以为年金是自己的钱,结果离职时发现不能提取,只能等到退休,它不像存款那样想取就取,它更像一张长期支票,前提是你一直站在对的队伍里。
现在政策说要扩大范围,鼓励制造业和科技小企业试试年金制度,但没有硬性规定,也没给补贴,企业在盘算这件事时,发现要多出一笔钱,短期成本会上升,员工留不留得住还不好说,所以光靠喊口号没用,得让人看到实际的好处才行。
铁牛配资提示:文章来自网络,不代表本站观点。